


ネットでは「AdSenseで月に何十万円!」とか「月5万円の壁を破る方法!」とか。
アフリエイトを始める前には期待が高まります。
しかし、やりはじめてみるとそんなに甘くはありません。
広告をクリックしてもらう頁作りがあるようです。
その点はすこしずつやっていきましょう。
ここでは、「月5万円の壁」を破った場合の節税方法について書きます。
ズバリ「利益が年に65万円までは税金がかかりません!」
- 広告収入と確定申告,青色申告に必要なもの,仕訳日記帳の入力方法
- 実際の記帳
- 事前の届出,やよい青色申告インストールの注意点,個人事業主と複数事業
1.広告収入と確定申告
月に何十万も稼ぐ人は別にして、
ほとんどの人は仕事を別に持っていてアルバイト感覚でアフリエイトをやっていることでしょう。
では、その収益の申告はどうしているでしょうか?
・少ないから申告していない
ほとんどの方がそうでしょう。
しかし、支払い側は AdSense や VALUE COMMERCE。しっかりと支払い申告をしています。
追徴されないのは税務署がその気にならないだけです。
・雑所得として申告,白色申告
控除は実際にかかった必要経費だけになります。
なお、白色申告でも一定の帳簿作成が義務づけられています。
・絶対にお勧めの青色申告
『青色申告って、あの複式簿記の青色申告ですか?』
そうです。
『簿記の知識が要るのでしょう?』
まったく要りません。
『帳簿をつけるのに時間がかかるのでしょう?』
アフリエイトだけなら一年分の記帳は2~3時間で終わります。
『利点はなんですか?』
65万円まで税金がかかりません。
※2020年分の申告から「e_tax 申請の場合 又は 電子帳簿を使った場合」に65万円、そうでないときは55万円。
※所得税の基礎控除が38万円から48万円になりましたから、
青色申告特別控除が55万円でも結局以前と同じ控除額になります。
この青色申告のやり方を説明していきます。
なお、説明するのは私がやっているやり方です。
細かな点で間違いがあるかもしれません。
正確には税理士さんのサイトを見てください。
2. 青色申告に必要なものは青色申告ソフトだけ
簿記をまったく知らない者が複式簿記で帳簿を作るのには青色申告ソフトが必要です。
青色申告ソフトで一番有名なのが「やよい青色申告」
私も使っています。
実際に入力するのは「仕訳日記帳」だけ、
総勘定元帳,現金出納帳,預金出納帳,経費帳など必要な全ての帳簿が自動で記帳・作成されます。
決算書など提出書類も自動で作成されます。
※青色申告で保存しなければならない帳簿は仕訳蝶と総勘定元帳だけです。あとの帳簿は補完帳簿として任意保管です。
3. 仕訳日記帳の入力方法
a. 専用口座を決める
青色申告の記帳では専用口座を一つ決めます。
そして、「そこに入ってきたお金」と「そこから出ていったお金」を記帳していきます。
一年の最後に「帳簿上の預金残高」と「実際の預金残高」が一致すれば「ごまかしなし」となります。
そのために専用の口座が必要です。
アフリエイト収益が振り込まれる口座がそれです。
ただ、アフリエイトに関係のない口座引き落としやカード払いがあると帳簿記入がそれだけややこしくなります。
口座からの出し入れが少ないほど帳簿作成が簡単になります。
アフリエイトに関係ないものは他の口座に移転してください。
b. 現金額を決める
実際には、お金が入るところは預金口座と現金、お金が出ていくところも預金口座と現金です。
「お金がどこから来てどこへ行ったか」を記録するのですから、
「預金口座の出入り」だけでなく「現金の出入り」も記録する必要があります。
そこで帳簿上、現金の出入りも記帳することになっています。
現金の出入りを記録して、一年の最後に「帳簿上の現金残高」と「実際の現金残高」が一致しなければなりません。
しかし、現金を触ると記帳がややこしくなります。
そこで、現金に触らない記帳をします。
しかし、帳簿上は現金が必要です。
適当な金額を決めてください。5万円くらいでいいでしょう。
※現金は帳簿上( 架空 )のもので実際に確保しておく必要はありません。
c. 借方と貸方
イ. 借方とは貸方とは
仕訳日記帳では「お金がどこからきて、どこへ行ったか」を記録します。
「お金がどこから来たか」を「貸方」、
「お金がどこへ行ったか」を「借方」といいます。
例えば、
「AdSenseから 収益1万円 が 〇〇銀行に振り込まれた」なら、
「貸方=AdSenseの売上・1万円」-「借方=〇〇銀行・1万円」
つまり、「1万円 が AdSenseから来て、預金口座に行った」ということになります。
帳簿では「借方」を先に書いて「貸方」を後に書きます。
実際の記帳では「借方 : 〇〇銀行/1万円」-「貸方 : 売上(AdSense)/1万円」となります。
●「借方 / お金がどこへ行ったのか」の代表例
・〇〇銀行 ( 入金 )
・経費支払い ( サーバー料金,PC購入,事務用品購入 )
・事業主貸し ( 事業主が個人的に使った or アフリエイト以外に使った )
●「貸方 / お金がどこから来たか」の代表例
・売上
・事業主借り ( 事業主が支払った )
●借方にも貸方にも現金は入れない
①PC関連機材を現金で買った場合は、本来「借方/消耗品(事務用品)-貸方/現金」。
②PC関連機材を預金口座から現金を引き出して買った場合は、本来
「借方/現金-貸方/〇〇銀行」と「借方/消耗品(事務用品)-貸方/現金」。
・しかし、現金を触ると記帳がややこしくなるので、借方にも貸方にも現金は入れません。
・①は「借方/消耗品(事務用品)-貸方/事業主借り」※事業主が別の財布から支払った
②は「借方/事業主貸し-貸方/〇〇銀行」と「借方/消耗品(事務用品)-貸方/事業主借り」
※事業主が個人使用のために現金を引き出し別の財布に入れ、、その後事業主が別の財布から支払った。
ロ. 借方と貸方の具体例
よく使う借方と貸方の具体例です。
・口座からサーバー代金1万円が引き落とされた( アフリエイトに関係あるもの )
「借方/通信費・1万円」-「貸方/〇〇銀行・1万円」
・口座から生命保険料1万円が引き落とされた( アフリエイトとは関係ないもの )
「借方/事業主貸し・1万円」-「貸方/〇〇銀行・1万円」
・口座から1万円引き出してアフリエイトに関係ないものに使った。
「借方/事業主貸し・1万円」-「貸方/〇〇銀行・1万円」
・現金で1万円のプリンターを買った(アフリエイトに関係あるもの)
「借方/消耗品(事務用品)・1万円」-「貸方/事業主借り・1万円」
※現金には触れない。事業主に現金借りて買ったことにする。
・他の口座からサーバー代金1万円が引き落とされた( アフリエイトに関係あるもの )
「借方/通信費・1万円」-「貸方/事業主借り・1万円」
※専用口座以外から支払われた場合は、事業主に借りたことになる。
・アフリエイト収益1万円が振り込まれた。
「借方/〇〇銀行・1万円」-「貸方/売上・1万円」
・Yahooオークション出品で落札代金1万円が振り込まれた。( アフリエイトに関係ないもの )
「借方/〇〇銀行・1万円」-「貸方/事業主借り・1万円」
・その口座に1万円入金した
「借方/〇〇銀行・1万円」-「貸方/事業主借り・1万円」
※専用口座からアフリエイトに関係ないものが引き落とされたら → 「借方/事業主貸し」
※専用口座から現金を引き出したら → 「借方/事業主貸し」
※専用口座以外からアフリエイトに関係するものが引き落とされたら → 「貸方/事業主借り」
※現金でアフリエイトに関係するものを買ったら → 「貸方/事業主借り」
| 副収入ならバリューコマースのアフリエイト | ||||
| ★Amazon,楽天 対応★ ★Yahooショップ,PayPay お勧め★ ★Webike,モノタロウ もOK★ ★使った商品を紹介★ ★まずはバナーを貼りましょう★ |
||||
| アフリエイトについて,広告の貼り方(PHPインクルード) → こちら, アフリエイト収入と青色申告 → こちら | ||||

4. 実際の記帳
a. やよい青色申告の設定
・導入 → データーの新規作成 → 必要次項を記入
・勘定科目体系の選択 → 個人/一般
・電子帳簿保存」にチェック ※「やよい青色申告20~」対応
・申告書の選択 → 青色申告
・年度情報の設定 → 運用を開始する会計年度
・勘定科目オプションの設定 → パス
・保存先の設定 → そのままでOK
・設定内容確認 → 作成開始 → データーの新規作成の完了 → 完了
↓
・消費税申告の有無 → 消費税申告を行わない → 設定内容の確認 → 登録消費税設定の完了 → 完了
※課税売上高か1千万円までは非課税。消費税分をもらっても支払い義務なし → こちら
↓
・「続けて導入設定をおこないますか?」 → はい → 導入設定 → 次へ
↓
・現金情報の設定 → 開始残高 → 50000円(架空設定でOK)
・情報の設定 → 追加 → 金融機関名と預金の種類(口座番号不要)
・得意先(売掛金)情報の設定 → 売掛はないのでパス → 次へ → 設定内容の確認 → 登録
・導入設定の完了 → 完了
↓
・「続けて取引設定を行いますか?」 → はい
↓
・経費情報の設定 → 計上する経費項目にチェック※後から変更できる
↓
・科目残高入力 → 普通預金に1/1の残高を入力※現金は入力済みだが変更OK
b. 現金支払いの経費、他の口座引き落としの経費がある場合
( レシート,領収書が必要 )
・ネットショッピングでのカード払いではカード会社の明細かネットの領収書
・Yahooオークションでの落札なら「かんたん決済」の支払い明細。
・現金支払いならレシート
( レシート・領収書を月別にまとめる)
・日順に整理する必要はない。
・整理番号をつける 例 : 1月分 → 1-01,1-02,
( 仕訳日記帳に一月分を記帳する)
・現金で支払ったもの、他の口座から引き落とされたものだけ記帳する。
・「借方/事務用品・〇〇円」-「貸方/事業主借り」-摘要/1-01(レシート整理番号番号)
・頁を他の月にして記帳した月に戻せば日順に整理されている。
c. 預金口座の出入りを記帳する
・入金された売上は入金された月の売上として扱う。※売掛処理をしない。
・引き落とされた経費は引き落とされだ月の経費として扱う。※買掛処理をしない。
・通帳の記載通りに一つ一つ記帳(入力)していく。
・売上は2~3社で月に2~3件。引き落とされる経費もほとんどなし。記帳するのは月に4~5件。
・一月分記帳したら、預金出納帳を呼び出して預金残高が一致していることを確認。
一致していない場合は入力ミスがあるのでもう一度確認。
・現金は触っていないから現金出納帳にはなにも記帳されていない。残高は最初のまま。
c. 決算
以上を1月~12月まで繰り返す。
経費などほとんどないだろうから、1年分の記帳など時間はかからない。
青色申告をするだけで65万円が控除されるから、
収益が65万円以下なら経費など計上する必要はない。
もちろん、その口座から出入りしたものは記帳する必要がある。
12月までの記帳をして、12/31の預金出納帳残高と口座通帳の残高が一致したらしたら記帳終わり。
・決算・申告 → 青色申告決算書(一般用) → 決算書(4頁)を確認 → 印刷
・1頁目の ①売上金額,㊺所得金額,㊹青色申告特別控除額 を確定申告用紙に転記。
・収入金額等-事業/営業等 → ①,所得金額-事業/営業等 → ㊺,その他-青色申告特別控除額 → ㊹
d. 参考
イ. 家事按分
例えば携帯代金を通信費として計上した場合、100%が経費として計上されます。
しかし、携帯の100%を事業(アフリエイト)に使っているわけではありません。
そこで、計上した通信費を事業使用分と事業以外使用分に分ける必要があります。
これを家事按分といいます。
・作業は、決済・申告 → 家事按分 → 各科目or補助科目に事業割合(%)と家事割合(%)を入力
・自動で事業割合分が経費として計上される → 家事割合分は事業主貸として計上される。
・家事按分をしないと100%が経費として計上される。
アフリエイトをやっていれば、事務スペースが必要です。
水道光熱、固定資産税、家賃,家屋修繕費などもそのスペースに応じて経費として計上できます。
例えば、電気代(別の口座から引き落とし)の一部を事業使用分として計上する場合は、
・「借方/水道光熱(電気代)」-「貸方/事業主借り」と記帳。
・家事按分 → 水道光熱・電気代 → 「事業割合10%-家事割合90%」とする。
車両費(車検,税金,ガソリン,用品)も家事按分して経費計上できます。
もちろん、収益が65万円まではそんなことをする必要はありません。
ロ. 補助科目の作成
(補助科目の必要性)
補助科目とは大きな科目を小さく分けたもの。
例えば、
通信費を「サーバー料金,プロバイダー料金,光通信費,携帯電話,固定電話,その他」の補助科目に分けます。
これは、家事按分が同じ通信費でも異なるから。
例えば、サーバー料金やプロバイダー料金は事業割合100%でも、光通信費は光テレビや光電話も含んでいます。
光通信費は事業割合20%・家事割合80%としなければならないでしょう。
携帯電話や固定電話も事業割合が異なります。
また、補助科目を作っておくと、補助科目欄をクリックするとプルダウンメニューに現れます。
(補助科目の作り方)
・導入 → 科目設定 → 勘定科目(通信費)をクリック → 補助科目作成(ツールバー)
→ サーバー料金 → 登録
家事按分しない事業主貸し,事業主借り,売上についても補助科目を作って分けておくと明細が分かって便利です。
| 副収入ならバリューコマースのアフリエイト | ||||
| ★Amazon,楽天 対応★ ★Yahooショップ,PayPay お勧め★ ★Webike,モノタロウ もOK★ ★使った商品を紹介★ ★まずはバナーを貼りましょう★ |
||||
| アフリエイトについて,広告の貼り方(PHPインクルード) → こちら, アフリエイト収入と青色申告 → こちら | ||||
- 広告収入と確定申告,青色申告に必要なもの,仕訳日記帳の入力方法
- 実際の記帳
- 事前の届出,やよい青色申告インストールの注意点,個人事業主と複数事業
5. 事前の届出が必要
a. 所得税の青色申告承認申請
青色申告をする場合は予め「本年度分の申告(次年度する申告)は青色申告でやります」という届をしなければなりません。
この事前の届出をしないで青色申告書を持っていても受け付けてくれません。
2020年分の所得の申告(2021年1月15日~受付)を青色申告にするのなら、
2020年3月15日までにこの届書を税務署に提出しなければなりません。
現在2020年8月ですので、今から届出を出しても本年分は青色申告ができません。
承認申請といっても、1枚で普通の市民なら問題なく通るでしょう。 → こちら
b.電磁的記録等による保存等の承認申請
税法改正で2020年分の申告から青色申告で65万円の控除を受けるためには、
「e_tax」か「電子帳簿保存」をしなければならなくなりました。
「e_tax」を利用しない場合は「紙帳簿やスキャン帳簿」では55万円の控除しか受けられません。
※電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律
※電子帳簿保存法関係法令
●「電子帳簿保存」の場合、その電子帳簿を作るソフトが指定されています。
やよい青色申告では「やよい青色申告20」以降バージョン。
私が使っているのは「やよい青色申告16」ですから、
「電子帳簿保存」をするためには買い換えなければなりません。
●さらに、「電子帳簿で作成する」ことを事前に届けなければなりません。こちら
届出期日は「承認を受けようとする国税関係帳簿の備付けを開始する日の3月前の日まで。」
単純に解釈すれば、
「会計年度が始まる日の三カ月前」となります。
個人事業主の場合通常「1月1日」が会計年度の始まりですから、前年の9月末までとなります。
具体的に言えば、「2021年1月1日~20201年12月31日」分の申告を
「電子帳簿保存」にして65万円の控除を受けるためには、
2020年9月30日までに届出が必要ということになります。
※年度途中で事業を開始した場合は特別の定めあり ( 電子帳簿法6条1項但書 )
※ただし、2020年分の申告については特例取扱があり2020年9月30日までの申請が認められます。(税務署パンフ)
注意しておいてほしいのは「2021年分の申告を青色申告で行う」のには
「2021年3月15日」までに青色申告承認申請をすればよいが、
そのとき、65万円の控除を受けるには
「2020年9月30日」までに電磁的記録等による保存等の承認申請をしなければならないということ。
●1.「保存する帳簿の種類」
・総勘定元帳 ( 必須 )
・仕訳帳 ( 必須 )
・現金出納帳
・預金出納帳
・売掛帳
・買掛帳
・経費帳
以上はやよいの青色申告で自動作成されるので、全部書いておいても作業が増えるわけではありません。
個人の場合「根拠税法」は所得税法です。
●2.プログラム概要
電磁的記録等による保存等の承認申請には 「会計ソフトのシリアルナンバー」を記載する必要はありません。
「シリアルナンバー記載不要」は申請のときに税務署で確認しています。
申請書の記入欄には「承認番号,ソフト名称,パージョン,メーカー」だけです。
やよい青色申告20の場合、記の認定リスト表によるこれらの項目は、
・承認番号 : 100700-00
・ソフト名称 : やよいの青色申告20
・バージョン : 26.0.1
・メーカー : 弥生株式会社
もちろん、実際にそのソフトを使っていなければ「承認申請に適合していない」ので
「電磁記録による帳簿保存」や「65万円の控除」が認められないことになります。
しかし、期限の9月末までにソフトが入手できなくても「シリアル番号なし」で申請可能となります。
●5.業務の開始の日または設立の日
これは年度中に業務を開始したり設立したりして、会計開始の日以前の3カ月までに申請ができなかった場合の記載欄。(申請期限に特例が設けられている)
※電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律 6条1項但書き
本年度中に業務開始または設立をしていない場合には記載不要。
●7.財務省令に定める要件をみたすためにとろうとする措置
(1)と(2)にチェック
相応のマニュアルを準備する。
c. やよい青色申告
●やよい青色申告20 → こちら
・「安心保守サボート」が1年間無料です。 → こちら
・秋にバージョンアップ製品が出ます、これに無償でアップグレードできます。
・「安心保守サボート」は自動更新です。
自動更新前に確認のハガキが来ますので、必ず「更新拒絶」をしておきましょう。
・保守サポートから抜けると「やよいサーバーへのバックアップ」ができず、「所得税確定申告版」が使えません。
しかし、バックアップは自分のPCに取れるし、サーバーにアップロードもできます。
また、「所得税確定申告版」は国税庁のホームページの「確定申告作成コーナー」と同じようなものです。
電話・メールサポートなど使いません。
・保守サポートから抜けるとしつこくDMが来ますが、税法が変わらない以上フソトを買い換える必要はありません。
(消費税率が変わっても、免税事業者には関係ありません。)
今回「買い換えなければならない」ことは、なにかにおいます。
●建前は「認定ソフトに買い換える必要なし」です。
しかし、「そのソフトでちゃんと電磁的記録が作れるか」を申請して検分してもらわなければなりません。
※申請書・記載例
もちろん、弥生は旧バージョンのソフトに対しそんなサポートはしていません。
そんなことをしたら、新しいソフトが売れないからです。
国税庁が「このソフトなら大丈夫」だと認定したものはこの検分が不要になり申請書が簡単になります。
※申請書・記載例・認定ソフトリスト
結局、実質的には「認定ソフトに買い換えなければならない」ことになります。
※今回の税制改正があった平成30年に、この認定を行う公益社団法人が設立されています。 → こちら
「所管-経済産業省」だとか、またひとつ「天下り法人」?
●税制改正に群がるソフトメーカーや「〇〇法人」に「甘い汁」を飲ませないためには「e_tax 申請」。
「e_tax」なら「認定ソフト」に買い換える必要はありません。
「やよいの青色申告旧パージョン」を使っていても65万円控除は受けられます。
ただし、「電子帳簿保存」が認められていないので、「紙による帳簿保存」が必要になります。
※この点は「e_tax」をしたことがないので不明です。税務署に問い合わせてください。
「e_tax 申請」にはマイナンバーカードとそれを読み込む「 IC カードリーダー」が必要ですが、
新しくソフトを買い換えるよりずっと安上がりです。 →
私が入手したころより随分と安くなりました。 → こちら
d. インストールでの注意点

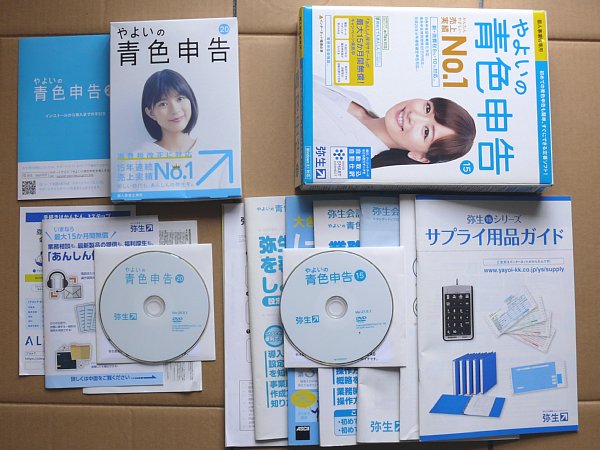
「e_tax 申請なら、今までのソフトでも65万円控除を受けられる」のに気がついたのは
「やよい青色申告20」を入手したあと。
「やよい」が「そんなこと」をわざわざ広報をするはずがないですからネ。
左が新しく入手した「やよい青色申告20」、右が今まで使っていた「やよい青色申告15」。
随分とシンプルになりました。
以前は「インストールマニュアル」だけでなく、
「青色申告の手引き」や「業務別マニュアル」も付属していました。
まあ、必要なのはソフトとインストールマニュアルだけ。
しかも、インストールマニュアルはWebで詳しく説明。
それなら、ペーパーレス。
不要になった「やよい青色申告15」はYahooオークションにでも出品しましょう。
もちろん、「e_tax 申請なら、このソフトでも65万円控除を受けられる」と説明して。
インストールでの注意点はただ一つ「旧事業所データーのコンバート」。
「インストール完了」 →「ライセンス認証」のあとに
「旧バージョンの事業所データーがありますが、コンバートしますか?」。
ここで、「はい」を押すと旧データーが書き換えられます。
具体的に言えば、
いままで「青色申告15」で作ってきたデーターが「青色申告20」用にコピーされます。
以前のデーターはそのまま残ります。以前のデーターが上書きされるわけではありません。
注意しなければならないのは「年度繰り越し」をしている場合。
つまり本年度分を記帳している場合。
事業所データーのコンパートでは
「不動産所得,電子帳簿保存,消費税支払い義務についての設定」もそのままコピーされます。
しかも、これらは年度途中で変更できません。
「青色申告20」以前のバージョンでは
「電子帳簿保存」に対応していなかった ( 公的に認定されていなかった ) ので
「電子帳簿保存をしない」になっています。
そのため、旧バージョンの事業所データーをコンバートすると
「電子帳簿保存をしない」もコピーされ、
本年度に年度繰り越しをしていれば、本年度中はそれを変更できなくなります。
( 変更できるのは次の年度繰り越しのとき )
『えっ?電子帳簿保存をするために新しく買ったのに!』
慌てて、認証を解除して「青色申告20」をアンインストール。そして再インストール。
「今度は本年度分をコンバートしなければいいんだな…。」
しかし、今度はライセンス認証のあとに
「旧バージョンの事業所データーがありますが、コンバートしますか?」が出てきません。
すでに、コンバートされているからです。
つまり「電子帳簿保存をしない」はそのまま。
●対策1
この場合は、コンバートした後にバックアップから「年度繰り越し前のデーター」を復元。
その後、年度繰り越しをすれば
新しい年度での「不動産所得,電子帳簿保存,消費税支払い義務」の設定ができます。
既に、新しい年度の記帳がしてある場合はどうなるのでしょうか?
多分、年度繰り越しで「不動産所得,電子帳簿保存,消費税支払い義務」設定をしたあと、
年度繰り越し後の記帳を含むデーターをコンバートすればよいと思いますが、不明です。
●対策2
「旧データーをコンバートしますか?」で「はい」を押さないこと。
「ユーザー登録」や「安心保守サポート申込」など全てが終わってからでも旧データーはコンバートできます。
インストール手順説明の「インストール後、最初に起動したときにだけ旧データーのコンバートをするかどうかの選択画面が出ます」に怖がらないこと。
後から、いつでもコンバートできます。
・クイックナビゲーター → 事業所データー → 「データーの新規作成」 → データー作成方法の選択
→ 既存のデーターを複写してデーターを作成 → 複写するデーターの選択 → 複写元会計期間の選択
→ 繰り越し前の会計期間 → コンバート
→ 繰り越し → 「不動産所得,電子帳簿保存,消費税支払い義務」設定
→ クイックナビゲーターの「データーの選択」 → 繰り越した新しい会計年度のデーター → コンバート
※ただし、以上を実際にやっていないため「できるかどうか」不明です。
●以前の年度の帳簿印刷保管が必要
「電子帳簿保存」ができるのは「本年度分 ( 2020年度分 ) 」からです。
それ以前の年度については紙帳簿で保存しておかなければなりません。
保管必須帳簿の「総勘定元帳」と「仕訳帳」は印刷して保管しておきましょう。
・事業所データー → データーの選択 → 年度指定
↓
・決算・申告 → 総勘定元帳 → 全期間になっていることを確認 → 右上の「印刷 」
→ 印刷メニューの「印刷する勘定科目」 → 全ての勘定科目を印刷する → 印刷
→ 恐ろしい程の頁が印刷されます。( だから電子帳簿なのです )
・同様に仕訳日記帳 → 右上の「印刷」 → 印刷メニューの「全期間」 → 印刷
e. 個人事業主が複数の事業を行う場合の青色申告
●個人事業主が複数の事業を行う場合の申告
例えば、個人で警備業とアフリエイトをしている場合、青色申告はどのようにすればよいのでしょう?
アフリエイト売上を分けておかないと、警備業の売上が増えて警備業者賠償責任保険料が高くなります。
所轄税務署の回答は「個人が複数の事業を行っても青色申告は一つ」
根拠として「所得税法27条の2」と「租税特別措置法25条の2」で説明してくれましたが、
「そう言う解釈ができる」というだけのもの。
この点につき「警察庁の警備業法解釈運用基準のようなものがないのか」と尋ねても「?」。
こちらにありますが…。
「複数の事業について個別の申告が可能」とするサイトもあります。 → こちら
ただし、業種ごとに「青色申告控除 65万円」が適用されるわけではありません。
65万円の控除は「個人事業主につき一つ」です。
この点につき現在の結論としては次のようなものになります。
事業Aと事業Bを営んでいる場合の申告
a. 事業Aの帳簿作成と青色申告決算書
b. 事業Bの帳簿作成と青色申告決算書
c. 確定申告書の「収入金額」=「aの売上金額+bの売上金額」
d. 確定申告書の「所得金額」=「c-青色申告特別控除65万円」
e. 確定申告書の「その他/青色申告特別控除額」=「実際に控除したのが65万円未満ならその額」
f. 提出書類 → 「事業Aの青色申告決算書,事業Bの青色申告決算書,確定申告書」
●それでは、事業Aと事業Bの各々について、電子帳簿保管申請が必要なのでしょうか?
「電子帳簿保管申請が 65万円 の控除 を受けるためのもの」と解釈すれば、
「主たる事業」or「どちらか一方の事業」についての申請でよいことになります。
しかし、それが「電子帳簿保管をするためのもの」と解釈すれば
「各々の事業」についての申請が必要になります。
税務署は「個人が複数の事業を行っても申告は一つ」としているので、
「複数の申請」を嫌がります。
しかし、主たる事業Aで「電子帳簿保存申請」をして、事業Bでの申請をしなかった場合、
もし、年度途中で主たる事業Aを廃業して、事業Bだけにした場合はどうなるのでしょう。
事業Bは「年度途中で新たに開始したもの」ではないので「申請の特例」は認められません。
その結果、事業Bについて「電子帳簿保存」が認められなくなります。
電子帳簿保存が認められないのなら、それを前提とした「65万円控除」も認められなくなります。
そもそも、青色申告承認申請や電子帳簿保存申請が
「事業主個人に対するもの」なのか「事業に対するもの」なのかがハッキリしません。
「事業主個人に対するもの」なら申請用紙の記入欄は
「事業主氏名・住所」が先で、「事業名称・所在地」が後でなければならりません。
しかも、「事業名称・所在地」欄は複数なければなりません。
現在の申請用紙の様式から言えば「事業に対するもの」と考えていることと思われます。
それなら、事業ごとの申請が必要になります。
このような点を主張して、粘り強く事業ごとの申請受理を求めましょう。
所轄税務署は「複数の申請書が郵送で送られてきた場合に不要でも送り返さないから」という理由を付けて受理してくれました。
「事業ごとの申請受理」ついて「自分たちが納得できる理由」が必要なのでしょうが、
納得しなければならないのは我々納税者です。
そのためには税務署職員の間で「電子帳簿保存の趣旨や実際の取扱い基準」をしっかりと認識し統一しておく必要があるでしょう。
新しい制度では現場の運用で様々の問題が出てきます。
それはひとつひとつ解決されていくことでしょう。
今回対応してくれた「所轄税務署の〇〇さん」の健闘を期待することにしましょう。
| 副収入ならバリューコマースのアフリエイト | ||||
| ★Amazon,楽天 対応★ ★Yahooショップ,PayPay お勧め★ ★Webike,モノタロウ もOK★ ★使った商品を紹介★ ★まずはバナーを貼りましょう★ |
||||
| アフリエイトについて,広告の貼り方(PHPインクルード) → こちら, アフリエイト収入と青色申告 → こちら | ||||