


警備業者は一人親方が多い業種です。
しかし、大きくするには人を雇わなければなりません。
そのような場合に必要な手続きを説明します。
手続きは二種類。労働基準監督署・ハローワークに対するものと税務署に対するもの。
前回説明した断続的労働の適用除外許可申請や最低賃金の減額許可申請は前者です。
今回は、労災保険と雇用保険について説明します。
手続は基準監督署とハローワークで行います。
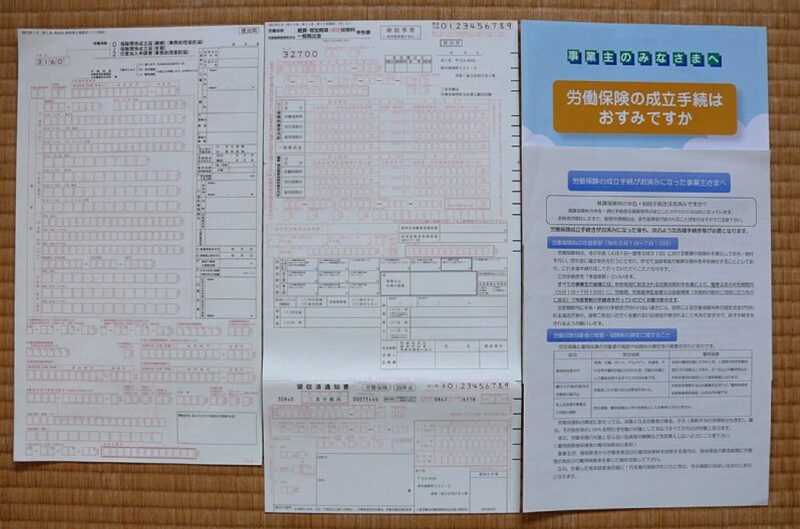
その方法は「労働保険の成立手続はおすみですか」というパンフレットに詳しく書かれています。
また、基準監督署やハローワークで詳しく説明してくれます。
わざわざ説明する必要もありませんが「敷居が高い」と感じる方もいるでしょう。
そんな方は一読してください。
避けては通れない手続きなので必ず完了してください。
- 労働保険の基礎知識
- 届出書,提出先,添付書類,期限
- 届出書の書き方
- 退職したときの手続き
- 労働保険年度更新(次年度保険料の申告・納付・清算)
1.労働保険の基礎知識
a.保険関係が当然成立する特殊な強制保険
労働保険とは労働災害保険と雇用保険を総称したものです。
これは労働者を守るための保険なので
加入手続や保険料の支払がなくても、労働者を雇ったときに「加入したこと」になります。
火災保険や生命保険は加入手続をして保険料を支払わなければ保険関係は成立しません。
強制保険と呼ばれる自賠責も同じです。ただ自賠責の加入義務があるだけです。
これに対し、労働保険は「労働者が保険対象者となった時点で保険関係が成立」します。
労災保険なら雇われたときに、
雇用保険なら雇用保険が適用される労働者として雇われたときに保険関係が成立します。
あとは使用者の届出義務と使用者・労働者の保険料支払義務が残るだけです。
※労働保険の保険料の徴収等に関する法律(徴収法) 3条,4条
※労働者災害補償保険法(労災法) 3条1項
※雇用保険法 5条1項
※雇用保険が適用されない労働者(雇用保険法6条)
・一週間の所定労働時間が20時間未満
・雇用見込みが31日未満
・昼間学生 など
・2017年の法改正で65歳以上の労働者にも適用されるようになりました。
b.使用者が手続をしていなかった場合
●労災保険が未手続の場合
使用者が労災保険の手続をせず保険料(100%使用者負担)を支払っていなかった場合
労働災害が起こったら労働者は災害補償を受けられるのでしょうか?
使用者に雇われたときに労災保険の保険関係は成立しているので補償が受けられます。
使用者は遡って保険料を支払い、
手続をしなかった責任の度合いに応じて保険給付額(補償額)を支払わなければなりません。
※認定決定により保険料が決まる(徴収法19条4項)。
※保険料徴収の消滅時効が2年(徴収法41条)のため最大2年間の保険料の支払い。 → こちら
※10%の追徴金の支払い(追徴法21条)。
※保険給付額の負担(労災法31条)。
※労災保険未手続事業主に対する費用徴収制度の強化(厚生労働省)
手続をしなかった使用者に対する罰則は
・使用者の報告,文書提出,立ち入りに対する義務違反にだけ(労災法51条~54条)
・使用者が届出をしなかったこと自体には罰則なし。
●雇用保険が未手続の場合
使用者が雇用保険の手続をせず保険料(使用者と労働者負担)が支払われていない場合
労働者は雇用保険の給付を受けられるでしょうか?
こちらも労災保険と同じです。
雇われたときに雇用保険の保険関係が成立しているので雇用保険給付を受けられます。
ただ、保険料が未納なので
使用者も労働者も保険料の負担分を遡って支払わなければなりません。
支払わなければならない保険料は、認定決定により決まりますが(徴収法19条4項)、
問題は「消滅時効で2年間しか遡れない(徴収法41条)」こと。
そのため 20年勤めていても労働者が遡って保険料を支払えるのは最大2年間で、
「被保険者であった期間」は最大2年間となってしまいます。
失業給付は「~1年,~5年,~10年,~20年,20年~」で給付日数が異なるので、
労働者の不利益になります。
この点は「雇われたときから保険関係が成立する」とういう労働保険制度の趣旨に反し
何らかの救済措置が必要でしょう。
※使用者が雇用保険名目で給与から控除していた場合は救済措置があります。 → こちら
このように雇用保険の手続懈怠は労災保険と違って労働者に不利益を生じさせるので
手続をしなかったこと自体に対しても罰則が設けられています。
6カ月以下の懲役もしくは30万円以下の罰金(雇用保険法83条1項)
2. 届出書,提出先,添付書類,期限
a.保険関係成立届
〇届出の意味
・労働保険の対象となる労働者を雇いましたので、保険料徴収など以後の事務手続きをお願いします。
〇提出先
・労働基準監督署
〇添付書類
・個人 → 事業を行っていることが分かる書類のコピー(警備業認定書)
・法人 → 法人番号があるので不要
・通勤経路の略図は不要。
これは実際に事故が起こり. 労災の適用が問題になった場合に提出が要求される。
予め届ける必要はない。
〇提出期限
・保険関係が成立した日(雇い入れの日)の翌日から起算して10日以内
b.概算保険料申告書
〇届出の意味
・本年度の保険料はこれだけになる予定なので申告し納入します。次年度初めに清算します。
〇提出先
・労働基準監督署
〇添付書類
・なし
〇提出期限
・提出期限 → 保険関係が成立した日(雇い入れの日)の翌日から起算して50日以内
・支払期限 → 保険関係が成立した日(雇い入れの日)の翌日から起算して50日以内
※50日目に提出したらその日に保険料を支払わなければならない。
※毎年6/1~7/10に先年度の確定分を申告して清算。本年度の概算分を申告して納付。
〇年度毎の清算と申告・納付
・その年度(4月~翌年3月)の確定労働保険料はその年度に実際に支払った賃金によって決まります。
・毎年「前年度に支払った賃金とそれに対する労働保険料」を計算して前年度の確定保険料を計算します。
・次年度(本年度)の保険料は前年度の確定保険料を(暫定保険料として)申告し納付します。
・このとき、前年度に申告・納付した労働保険料(暫定保険料)が前年度の確定保険料より多ければ、
次年度(本年度)の暫定保険料から差し引いて、少なければ上乗せして申告・納付します。 → こちら
c.雇用保険適用事業所設置届
〇届出の意味
・雇用保険の対象となる労働者を雇いましたので手続きをお願いします。
※労災保険と雇用保険の対象者が違うためaの「保険関係成立届」とは別に届ける。
〇提出先
・ハローワーク
〇添付書類
・「a.保険関係成立届」の事業主控え
・事業をおこなっていることがわかる書類 (登記簿謄本,営業許可証など)→ 警備業認定書
・免許証のコピー
〇提出期限
・ 設置の日(雇い入れの日)の翌日から起算して10日以内
d.雇用保険被保険者資格取得届
〇届出の意味
・この労働者を雇いましたので、この労働者について雇用保険の手続きをお願いします。
〇提出先
・ハローワーク
〇添付書類
・雇い入れの日が分かるもの → 「タイムカード,出勤簿,雇用契約書など」のコピー
〇提出期限
・資格取得の事実があった日(雇い入れの日)の翌月10日まで
・ただし. 一名分は「c.雇用保険適用事業所設置届」と一緒に提出。
結局. 一名はcと同じく「設置の日の翌日から起算して10日以内」となる。
※雇い入れの日をいつにするか
「保険関係が成立した日,資格取得の事実があった日」とは「雇い入れの日」ですが、
「雇い入れの日」とは「採用の日・労働契約の日」なのでしょうか「初出勤の日」なのでしょうか?
雇用契約書(労働条件通知書)の「採用の日」と「初出勤の日」が異なる場合
どちらにしたらよいのでしょうか?
採用の日が6月1日、初出勤の日が7月1日の場合
「保険関係が成立した日,資格取得の事実があった日」を 6月1日にすると
実際に働いていない6月分の保険料を支払うことにならないのか?
心配いりません。雇い入れの日をいつにしても保険料は同じです。
保険料は「その年度の支払い予定賃金」に対して算出され(概算保険料)それを使用者が事前に納入。
次年度初めに「実際に支払った賃金」に対して保険料を算出して清算。
そのため、保険料は実際に支払った賃金に対して決められます。
また、労働者の負担分は毎月の給与に対して保険料を算出し給与から控除。
結局、雇い入れの日をいつにしても使用者と労働者の支払う保険料は
実際に支払った賃金・実際に受け取った賃金に対して決められるので変わりません。
ただ、雇い入れの日を早くすると書類提出期限が早くなり.
概算保険料の支払い期限が早くなります。
また、雇い入れた労働者が初出勤の日の前に辞める場合もあります。
だから、初出勤の日を「雇い入れの日」にした方がよいでしょう。
それでは、実際に届出書を書いていきましょう。
【広告】
50ccでミニカー
原動機付き自転車扱いです。

3.届出書の書き方
a.保険関係成立届
〇用紙
・複写式のため e_Gov サイトからダウンロードできません。
・基準監督署かハローワークでもらえます。
・「労働保険の成立手続きはおすみですか?」のパンフレットに書式・記載例が掲載されています。
〇電子申請
・できます。 → こちら,こちら
・ただし、基準監督署では間違い部分を訂正してくれるので紙申請の方が簡単です。
〇注意
・記載意は「用紙の3頁」にあります。
パンフレットの青色の注意書きよりも詳しいので用紙3頁に従って記入すること。
・以下には「?」と思うようなところを説明。
⑯種別 → 0/継続
・0/継続 → 適用事業(雇用)終了の時期が予定されていない場合。
・1/有期 → 工期のある建設事業のように適用事業(雇用)終了の時期が予定されている場合。
・2/任意加入 → 労働保険の暫定任意適用事業の場合
※労災保険の暫定任意適用事業
・労働者数5人未満の個人経営の農業で、特定の危険又は有害な作業を主として行う事業以外のもの
・労働者を常時は使用することなく、かつ、年間使用延労働者数が300人未満の個人経営の林業
・労働者数5人未満の個人経営の畜産、養蚕又は水産(総トン数5トン未満の漁船による事業等)の事業
※雇用保険の暫定任意適用事業
下記に掲げる農林水産の事業で、常時5人未満の労働者を雇用する個人経営の事業。
・土地の耕作若しくは開墾又は植物の栽植、栽培、採取若しくは伐採の事業その他農林の事業
・動物の飼育又は水産動植物の採捕若しくは養殖の事業その他畜産、養蚕又は水産の事業
※詳しくは→ こちら
〇宛て先 → 労働基準監督署長
・宛て先に「労働局長」の選択肢があるのはなぜか?
パンフレットによれば保険関係成立届の提出先は.
一元適用事業が労働基準監督署.
二元適用事業が労災保険/労働基準監督署. 雇用保険/公共職業安定所。
労働局へ提出する場合がないのになぜ選択肢にあるのか?
この点を係員に質問したら「分からない」とのこと。
⑲名称・氏名
・電話番号は左詰め
・雇用保険適用事業所設置届では右詰め。
⑳名称・氏名(漢字)
・英文字の小文字はOK
・雇用保険適用事業所設置届の「3.事業所の名称(漢字)」では英文字は大文字だけ。
㉑元号
・令和 → 9
・雇用保険適用事業所設置届では「令和 → 5」
㉓常用使用労働者数 → 「一日に何人使うか」?
・1日平均の使用労働者数=年間延べ使用労働者数÷所定労働日数
・月~金の1ポストの日直業務・1年契約に二人を隔日で配置すれば
常用使用労働者数=2×5÷5=1人
・ 月~日(毎日)の1ポストの日直業務・1年契約に平日だけ二人を隔日で配置するのなら、
常用使用労働者数=2×5÷7≒1.4人(土日は事業者が入る)
・ただし、交通誘導や雑踏警備では年間の所定労働日数が不確定だから、
また、ここの数字は保険料の算出にに関係してこないからだいたいの人数でよいでしょう。
㉙法人番号 → 個人の場合は0を記入または何も記入しない
・パンフレットの記載例には「個人事業主の場合は13桁すべてに0を記入」とあるが.
何も記入しないでもよいらしい。3頁の記載注意にも「すべてに0を記載」とは書かれていない。
・概算申告書の㉛にも同じ法人番号の欄があるが.個人事業主の場合はなにも記入しないでよいらしい。
概算申告書の記載例にも「0を記入せよ」としていない。
・これは「何も記入していないと記入忘れなのかどうか分からない」ので
個人事業主の場合は「0」を記入させるのだろう。
だから概算申告書の㉛にも「0」を記入した方がよい。
○事業主氏名(右下) → 個人の場合は個人名
・「法人のときはその名称および代表者の氏名」とあるが、
個人の場合は代表者の氏名だけでよいのか? → 係員『個人名でよい』。
①事業主 → 個人営業の場合は事業主の住所と氏名
・事業主の住所と氏名、法人の場合は主たる事務所の所在地と名称。
・これが以後の書類の送り先になる。
・個人営業の場合でも「②事業欄」に所在地を書くが、
そこに送るより事業主の住所の方が確実に届くからだろう。
〇事業主控え → 届出後、受付印を押されて渡される。
b.概算保険料申告書
〇用紙
・複写式のため用紙を e_Gov サイトからダウンロードできません。
・基準監督署かハローワークでもらえます。
・「労働保険の成立手続きはおすみですか?」のパンフレットに書式・記載例が掲載されています。
〇電子申請
・できます → こちら,こちら
・紙申請の方が簡単です。
〇タイトル
・概算に〇
①労働保険番号
・aの保険関係成立届を提出すれば与えられる。
⑪概算・増加概算保険料算定内訳
・⑦確定保険料算定内訳は空白、⑪概算・増加概算保険料算定内訳の方に記入。
・⑫保険料算定基礎額の見込額 → イ.労働保険料の欄だけに書く。ロとハは空白。
・⑬保険料率 → イ.労働保険料率,ロ.労災保険分,ハ.雇用保険分の三つを書く。
イ.労災保険分とロ.雇用保険分はイ.労働保険料率の明細みたいなもの。
・⑫見込み額は千円単位. ⑭概算保険料は1円単位。
㉛法人番号
・個人事業主の場合は保険関係成立届の㉙のように「00…00」と書くが、空白でも可。
㉖加入している労働保険
・初めての申請の場合はどうなるのか? 丸印なしか?
・すでに「a.保険関係成立届」を出しているので
労災保険と雇用保険手続きは終わっている。 → イ.労災保険とロ.雇用保険に○。
㉗特掲事業とは?
・係員も知らなかった。
・『「ロ.該当しない」でよい』とのこと。
〇領収済通知書
・手書き。
・労働保険番号を記載。
・切り離して金融機関で振込。
・支払い期限は「労働関係が成立した日の翌日から起算して50日以内」-
〇事業主控え → 届出後、受付印を押されて渡される。
〇増加概算保険料の申告・納付
・概算保険料申告書を提出したのちに年度の途中において、事業規模の拡大などにより
賃金総額の見込額が当初の申告より2倍を超えて増加し、
かつ、その賃金総額に基づく概算保険料の額が申告済みの概算保険料より13万円以上増加する場合は
増加額を増加概算保険料として申告・納付。(パンフレットP5)
c.雇用保険適用事業所設置届
〇用紙
・e_Govの作成コーナーで入力してブリントアウトすることはできない。
・e_Govでの入力は電子申告用。
ハローワークへ提出する場合は書式をダウンロードして手書きしなければならない。
この点は確定申告より遅れている。
〇電子申請
・できます。 → こちら,こちら
・もちろん紙申請の方が楽です。
○記入するのに迷うところはないが以下に注意。
・3.事業所名(漢字)で英小文字が使えない
・6.事業所の電話番号は左詰め
・7.設置年月日の令和が「5」
・21.社会保険加入状況ば○で囲む
・これらはすべて裏の「注意」に書いてある。
〇裏面の22.登録印
・注意に「22は事業所印と事業主印または代理人印をおしてください」とあり.
事業所印影欄と事業主(代理人)印影欄の二つがあるが.
『今後の手続きをするための印鑑を一個登録すればよい』とのこと。
個人事業主なら請求書や入札書に使う印を事業主印影欄に押せばよい。
〇裏面の23.最寄りの駅またはバス停から事業所への道順
・簡単な地図を描く
〇事業主控
・届が受理されると「雇用保険適用事業所設置届事業主控え」という文書を渡される。
d.雇用保険被保険者資格取得届
〇用紙
・用紙のみダウンロード,記入してダウンロードもできます。 → こちら
※以前は記入してダウンロードはできませんでした。
〇電子申請
・できるようです。暇な方はどうぞ。 → こちら,こちら,こちら,こちら
1.個人番号
・マイナンバー
・本人確認は必要だが. 「マイナンバーカード」や「個人番号と免許証」のコピーは不要。
2.被保険者番号
・雇用保険の番号は一人に一つ。
・雇用保険証の氏名と一致しているかどうかも確認する
3.取得区分
・新規 → 「過去に被保険者になったことがない」または「被保険者でなくなってから7年以上経過」
9.被保険者となったことの原因
・別のところで働いていた者を雇う場合 → 2.新規(その他)
10.賃金
・日給を選んでも賃金は月額を書く
12.雇用形態
・1週間の所定労働時間が30時間以内 → 3.パートタイム
・雇用期間の定めがある場合 → 4.有期契約労働者
・1.日雇い,2.派遣,3.パートタイム,4.有期契約労働者,5.季節的雇用,6.船員以外 → 7.その他
〇受理されると
イ.雇用保険被保険者資格喪失届
ロ.雇用保険被保険者資格取得等確認通知書(事業主控)
ハ.雇用保険被保険者資格取得等確認通知書(被保険者通知用)
ニ.雇用保険被保険者証
が全部記載された用紙を渡される。
ハとニを切り取って労働者に渡す。
ロは切り取って事業主の控にする。
イは労働者が退職したときにハローワークに提出する。
※一元適用事業と二元適用事業
パンフレットのP2とP3に出てくる言葉です。
パンフレットの説明では、
〇一元適用事業
・労災保険と雇用保険の保険料の申告・納付等に関して両保険を一元的に取り扱う事業。
〇二元適用事業
・事業の実態から、労災保険と雇用保険の適用を区別する必要があるため、
両保険の保険料の申告・納付等を二元的(別々)に行う事業。
・一般的に、農林水産業・建設業等が二元適用事業となり、それ以外の事業が一元適用事業となる。
これだけでは何のことかわかりません。
ネットに溢れる情報も上の説明をそのまま転記したものがほとんど。
検索し続けてやっと「目新しいもの」を見つけました。 → こちら
これを参考にすると次のような説明になります。
〇一元適用事業
・労災保険関係と雇用保険関係が一つの事業について成立するもの。
〇二元適用事業
・労災保険関係と雇用保険関係が別々の事業について成立するもの。
〇二元適用事業の例として
・建設業では元請業者がまとめて労災保険料を負担し、
下請業者に雇われている労働者も元請業者の手続きをした労災保険の適用を受ける。
・この場合、労災保険関係は元請業者と下請業者の雇う労働者の間に成立し、
雇用保険関係は下請業者と下請業者の雇う労働者の間に成立する。
〇法的根拠は徴収法39条1項、徴収法施行規則70条
【広告】
200万円なら「傾く」 NIKEN も。
どちらも「立ちごけ」しません。
- 労働保険の基礎知識
- 届出書,提出先,添付書類,期限
- 届出書の書き方
- 退職したときの手続き
- 労働保険年度更新(次年度保険料の申告・納付・清算)
4.退職した時の手続き
退職した労働者は雇用保険の給付手続きをします。
そのために必要なのが離職票1と離職票2。
雇用者はこれを退職した者に交付しなければなりません。
この離職票1・2を得るためには次の書類が必要です。
・雇用保険被保険者資格喪失届
・雇用保険被保険者離職証明書
どちらも、退職の日の翌日から起算して10日以内に提出しなければなりません。
※雇用保険法7条・雇用保険法施行規則7条,罰則/雇用保険法83条
なお、退職者の給与所得・退職所得(退職金)の源泉徴収票を退職から一カ月以内に交付しなければなりません。
→ こちら
a.雇用保険被保険者資格喪失届
●用紙
雇用保険被保険者資格取得届の後に交付される書面(カード)の裏面がそれです。
●記載
必要事項を記載して提出すればOKです。
「記載する項目」が分からないときはハローワークの担当に聞きましょう。
担当の方も「間違いを修正するより楽」なので嫌がらずに教えてくれます。
●交付されるもの
・雇用保険被保険者離職票1/資格喪失確認通知書(被保険者通知用)
・雇用保険被保険者資格喪失確認通知書(事業主通知用)
離職票1の方を退職者に送付します。
ハローワークの方で退職者に送付する分として離職票2と一緒にホチキス留めをしてくれます。
b.雇用保険被保険者離職証明書
●用紙
複写式のためダウンロードできません。
ハローワークでもらいます。書き方も説明してくれます。
●記載事項
退職者の住所,氏名,被保険者番号、退職理由。
事業者の事業所番号,所在地,名称,事業主名,支払った賃金など。
●交付されるもの
複写1頁目が事業主控え、2頁目がハローワーク用、3頁目が離職票2。
この3頁目(離職票2)が退職者に送付するものとなります。
●添付資料
記載内容を証明するために次のものが必要です。
・退職者の賃金台帳と労働者名簿
・退職者の出勤簿 or タイムカード
・退職願い
全てコピーでOK。確認した後返却されます。
●注意事項
・注意1.支払った給与は「雇用保険加入日~退職日」までの給与
前職を退職する前に後有給休暇をまとめて取り、その途中で働き始めることがあります。
そのような労働者の雇用保険被保険者資格取得届をするとハローワークの方で雇用保険を切り換えてくれます。
この場合、前職の退職日は有給休暇の最後の日。
前職の雇用保険被保険者資格喪失はその日、新しい雇用保険被保険者資格取得はその翌日です。
支払った給与は「新しい雇用保険被保険者資格取得日~退職日」に支払ったものです。
実際に支払った給与ではありません。
資格取得日は資格喪失届の右上に印字されています。
この期日以降の支払額を記載します。
・注意2.その期間に「支払った給与・支払う給与」を書く
賃金締め日が月末、賃金支払日が翌5日なら、12/31退職なら12月分の賃金はまだ支払われていません。
源泉徴収票ならこの賃金は含めません。
しかし、離職票2は失業給付額算定の基準になるのでこの未払い分も含めます。
・注意3.給与とは「労働の対価」
有休休暇は含みますが「有休休暇の買い上げ」は含みません。
支給総額から「労働の対価以外のもの」を差し引いた額です。
しかし、「何が計上されて何が計上されない」のかの判断が難しいので、
賃金台帳や給与明細を持参して担当に教えてもらいましょう。
担当もその方が効率的なので「手取り足取り」教えてくれます。
・注意4.離職の日以前の賃金支払状況等
⑧被保険者期間算定対象期間
・離職日から遡って1年間、1か月ごとに区切る。
・離職日が7月10日なら「6月10日~離職日」,「5月10日~6月9日」,「4月10日~5月9日」…。
と一年分。
⑨⑧の期間における賃金支払い基礎日数
・⑧で区切った1か月で働いた日数。
・宿日直業務のように暦をまたぐ場合は2日と数える。
・有休 ( 1有休=2労働日 ) は1日と数える。 ( この理由が不明 )
⑩賃金支払対象期間
・実際の締め日を基準にして離職日から遡って1年間、1か月ごとに区切る。
・離職日が7月10日で末締めなら、「7月1日~離職日」,「6月1日~6月30日」,「5月1日~5月30日」,「4月1日~4月30日」…。
・労働日数は⑨と同じ。
⑫賃金欄
・⑩の月毎に支払った賃金。
この部分はややこしいので賃金台帳を提示して教えてもらいましょう。
担当に賃金台帳を渡せば担当が計算して書いてくれます。
担当もその方が楽です。
・注意5.退職者の記名欄
雇用保険被保険者資格喪失届には離職者が記名する欄があります。
2頁目の⑮ / 「この証明書の記載内容は相違ないことを認めます」欄
2頁目の⑯ / 「離職者本人の判断(〇で囲む)」欄
この欄は本来退職した者が記名するべきですが、事業主や事務担当者が記名してもOKとされています。
わざわざ、退職者に用紙を送って記名してもらう必要はありません。
事業主や事務担当者が記名する場合は
・職名
・記名
押印は不要ですが、次に説明するように捨て印が必要なのでの場所に押印するために印鑑を持参してください。
・注意6.2ページ目欄外に捨て印を押す
上で「事業主や事務担当者が記名する場合に押印不要」ですが、
2頁目の左欄外に「捨て印」を要求されます。
理由を聞くと
「以前は、退職者記名欄に事業主や事務担当者が記名する場合に押印が必要だった。
しかし、自書記名の場合は押印不要になったので捨て印だけ押してもらっている」
捨て印は押印が不明な場合に対処するためのものだから、
「押印不要なのに捨て印が必要」というのはおかしなことです。
まあ、「押印文化の名残」なのでしょう。
※2023年7月の手続きでは「捨印不要」となりました。
・注意⑦「自己都合」と「会社都合」
退職する者から「退職理由を会社都合にして欲しい」という要望をたびたび受けます。
すぐに雇用保険給付がもらえるからでしょう。
事業主が「会社都合」だと言えばすんなりと会社都合になります。
しかし、それが事実に反していれば事業者が「雇用保険給付の不正受給」に加担したことになります。
詐欺罪の共同正犯になりますのでご注意ください。
しかし、退職者からの要望を一蹴するとあとあとのトラブルが起こることがあります。
退職者の中には「飛ぶ鳥後を引っ掻き回す」者がいるからです。
このような場合はハローワークの担当に判断してもらいましょう。
退職願いと雇用条件通知書を示し、退職に至った状況を説明し、「退職者が会社都合にして欲しいと言っているのでトラブルをさけるために判断して欲しい」と言えば担当が判断してくれます。
退職者にはそのことを説明しておきましょう。
不服があっても退職者とハローワークの問題になるだけです。
【広告】
電動トライクです。
シニアカーの代わりに。
孫には

- 労働保険の基礎知識
- 届出書,提出先,添付書類,期限
- 届出書の書き方
- 退職したときの手続き
- 労働保険年度更新(次年度保険料の申告・納付・清算)
5.労働保険年度更新(次年度保険料の申告・納付・清算)
a.年度更新

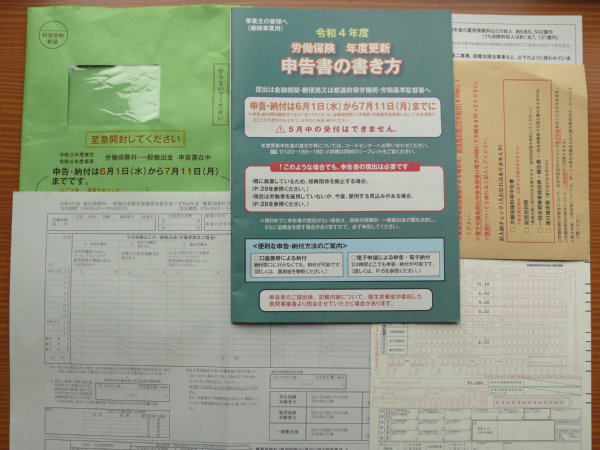
6月に入ると労働局から労働保険年度更新の封筒が届きます。
中身は、
➀確定保険料・一般拠出金算定基礎賃金集計表
➁労働保険確定保険料申告書(複写式3枚綴り)
➂申告書の書き方
➃その他(送付封筒,いろいろな案内)
労働局へ提出するのは➁の一枚目だけ。
二枚目だけ保管。三枚目は不要です。
※➁の二枚目は事業主控え。
※➁の三枚目は裏に記載上の注意が書いてあるだけで下敷き代わりです。
領収済通知書は切り取って金融機関で支払い。
金融機関へ提出すれば、同時に支払いもできます。
この場合は領収済通知書は切り取らずに申告書と一緒に金融機関へ提出。
間違うといけないので、
労働局へ提出するときも金融機関へ提出するときも何も切り取らずそのまま提出した方がよいでしょう。
必要な分だけ切り取って、事業者が必要な分だけ渡してくれます。
また、労働局へ提出すれば間違いのチェックや訂正をしてもらえるので労働局へ提出した方がよいでしょう。
➀の集計表は➁を書くための資料で提出の必要はありませんが
担当官がチェックするのに必要ですから持参しましょう。
もちろん、提出する書類ではないので、
用紙のコピーを取って下書きをし、用紙に清書する必要はありません。
b.書き方
●確定保険料・一般拠出金算定基礎賃金集計表
〇算定基礎賃金、前年度確定保険料,本年度暫定保険料
・まず、前年度(前年4月~本年3月)に支払った賃金を集計して算定基礎賃金を出します。
※「支払った賃金」とは「実際に支払った賃金」ではなく「支払うことが決まっている賃金」です。
例えば、「末締め翌月支払」で「支払い月を給与月」にした場合、
「前年4月~本年3月に支払うことが決まっている賃金」とは「前年5月給与~本年4月給与」になります。
前年4月に支払うことが決まった賃金は翌月の5月に5月分給与として支払われるからです。
この点は税務の「支払った賃金」と異なります。
税務の場合は「その月に実際に支払った賃金」です。
前年度(前年4月~本年3月)に支払った賃金で言えば、前年4月分給与~本年3月分給与になります。
このことは「申告書の書き方」に記載されています。
算定基礎賃金集計表は給与ソフトの「集計表-労働保険-労働保険算定基礎賃金集計表」をプリントアウト。
算定月を調整(上の場合なら「前年5月~本年4月」と指定)
集計表に書かなければならない項目が全て記入されています。
つまり、給与ソフトの労働保険算定基礎賃金集計表がそのまま集計表となります。
・次に、この算定基礎賃金に保険料率を乗じて
前年度の確定保険料と次年度(本年度)の暫定保険料を算出します。
・前年度と本年度の保険料率が異なれば両者は異なり、同じなら同じになります。
・本年度に納付する暫定保険料は前年度に納付した暫定保険料との差額を差し引いたものになります。
〇労災保険料の算定基礎賃金と雇用保険料の算定基礎賃金
・労災保険と雇用保険では適用労働者の範囲が異なるので別々に算定基礎賃金を集計します。
・労災保険の算定基礎賃金×前年度の保険率(本年度の保険率)=前年度の確定保険料(本年度の暫定保険料)
・雇用保険の算定基礎賃金×前年度の保険率(本年度の保険率)=前年度の確定保険料(本年度の暫定保険料)
・この二つを合わせたものが前年度の労働保険確定保険料(本年度の労働保険暫定保険料)となります。
※労災保険と雇用保険の対象者が同じ場合は「算定基礎賃金 × 労働保険料率」(⑨イ)だけ書けばOK。
〇一般拠出金
・「石綿による健康被害の救済に関する法律」により事業主が労災保険料とは別に支払うものです。
・労災保険料の算定基礎賃金に拠出率を乗じて算定します。(2022年 → 0.02/1000)
・こちらは少額なので労働保険料のように
「暫定保険料納付 → 確定保険料算出 → 清算 → 暫定保険料納付」暫定納付というシステムをとっていません。
前年度の労災保険料算定基礎賃金から本年度の拠出金を算出して、本年度に前年度分の拠出金を支払います。
〇算定賃金額記載上の注意
・賃金は「労働の対価」として支払ったものです。
警備員教育の手当は入りますが、必要書類を取るための費用補助は入りません。
交通費は入ります。
・給与ソフトの「労働保険」で「労働保険算定基礎賃金集計表」が出てきます。
この中から「労働の対価ではないもの」を差し引いた額を記載していきます。
ただし、それらが含まれていても保険料が実際より高くなるだけです。
保険料が高くなっても労働局は損をしません。
また、雇用保険の場合、労働者にその分を追加徴収することはありませんので労働者も損をしません。
保険料が高くなる分は事業主が負担するので
面倒なら「労働の対価でないもの」を差し引かなくても構いません。
算定基礎賃金が実際とは異なっていても、「実際より高くなる」場合は問題ありません。
・給与ソフトの雇用保険算定基礎賃金集計では、「給与から雇用保険料を控除した月」だけが計上されます。
問題は「前職の有休消化期間に雇用した場合」。
例えば、8月15日まで有休消化中の者を7月1日に雇用、
7月,8月の給与から雇用保険料の控除なし。9月分の給与から雇用保険料を控除。
給与ソフトの算定基礎賃金では9月分から算定賃金に算入されます。
しかし、実際は「8月16日~8月31日の雇用保険料」を控除しなければならないので、
「 8月16日~8月31日の賃金」を算定賃金に算入しなければなりません。
この分を算入しないと雇用保険料が実際より安くなって労働局が損をします。
これは、「算定基礎賃金が実際より低くなる場合」なので修正しなければなりません。
この場合は、8月分の被保険者数を「+1」にして、「8月16日~8月31日の賃金」を追加。
これが面倒なら、8月分の被保険者数を「+1」にして8月分の給与全部を追加すればよいでしょう。
(保険料が増える方向だから問題なし)
なお、この分を算入した場合、労働者に追加保険料として徴収をするかしないのかは事業主の判断です。
〇算定賃金額の決定
・労災保険及び一般拠出金の欄の合計が「労災保険対象者分の算定賃金」と「一般拠出金の算定賃金」。
・雇用保険欄の合計が「雇用保険対象者分の算定賃金」
※2022年度(令和4年度)には雇用保険料率が変わるので、雇用保険対象者分の算定賃金を半分ずつにして
2022年4月~2022年9月の雇用保険料と2022年10月~2023年3月の雇用保険料を算出しておく。
(集計表の下欄)
b.労働保険確定保険料・一般拠出金申告書の書き方
〇使う数字
・aで算出した「労災保険算定基礎賃金額」,「一般拠出金算定基礎賃金額」(同じ)。
・aで算出した「雇用保険算定基礎賃金」(2022年度は「雇用保険料」)
〇確定保険料算定内訳欄
・これが前年度の確定保険料になります。
・保険料率はすでに印字されています。
・算定賃金額は「千円単位」なのでその料率をそのまま乗じれば保険料が出ます。
・➇ロ.労災保険分に労災保険算定基礎賃金額 → × 保険料率 → ➉ロ.労災保険料
・➇ホ.雇用保険分に雇用保険算定基礎賃金額 → × 保険料率 → ➉ホ.雇用保険料
・➉イ.労働保険料に「➉ロ.労災保険料 + ➉ホ.雇用保険料」
・➇ヘ.一般拠出金に労災保険算定基礎賃金額 → × 算定率 → ➉ヘ.一般拠出金額
・⑧イ.空欄
・前年度の確定保険料=➉イ.労働保険料
・前年度の一般拠出金=➉ヘ.一般拠出金額
〇概算保険料算定内訳欄
・本年度に支払う来年度の暫定保険料です。
・⑫ロ.労災保険分に労災保険算定基礎賃金額 → × 保険料率 → ⑭ロ.労災保険料
・⑫ホ.雇用保険分に雇用保険算定基礎賃金額 → × 保険料率 → ⑭ホ.雇用保険料
・⑭イ.労働保険料に「⑭ロ.労災保険料 + ⑭ホ.雇用保険料」
・⑫イ.空欄
※労災保険算定基礎賃金額と雇用保険算定基礎賃金額が同じ場合は
・⑫イ.労働保険料に算定基礎賃金額 → ×保険料率 → ⑭イ.保険料
・⑫ロ,⑭ロ,⑫ホ,⑭ホ → 空欄
※2022年度分は保険料率が変わるので保険料率は印字されていないので、
⑫ホ.雇用保険分に雇用保険算定基礎賃金額 → ⑭ホ.雇用保険料にaで算出した保険料
・本年度に支払う来年度の暫定保険料=⑭イ.労働保険料
※本年度の一般拠出金は来年度に確定額を算出して来年度に納付。
間違っている部分は担当官が横線で消して書き直してくれます。
〇申告書の書き方の記入例を使うと便利
支払パターンは大きく分けて二つ。
前年度に支払った本年度の暫定保険料が本年度の確定保険料より少なく不足の場合と余る場合。
さらに、余る場合は「余った分をどこに充当するか」でパターンが分かれて記入欄が異なります。
これは申告書の書き方-記入例でパターン分けして記入欄の説明をしてくれています。
・不足額が出る場合
・本年度の一般拠出金に充当する場合
・来年度の暫定労働保険料に充当する場合
・本年度の一般拠出金と来年度の暫定労働保険料に充当する場合
・二つに充当しても剰余金が出て還付を受ける場合
などなど。
当てはまる場合の記入例の通りに書けばOKです。
◯納付書
持参してチェックしてもらう場合は「チェックしてもらった後で」記入します。
「一円未満切り捨て・切り上げ処理」で修正される場合があるからです。
もちろん、記載した額が間違っていれば担当官が横線で消して修正してくれます。
c. 清算と納付
〇設例
・前年度に納付した本年度分の暫定労働保険料=22万円
・前年度の確定労働保険料=21万円
・前年度の一般拠出金=300円
・本年度の暫定労働保険料=前年度の確定労働保険料=21万円
〇清算と納付
・本年度に支払わなければならない額
=前年度の一般拠出金+本年度の暫定労働保険料と前年度の暫定労働保険料の差額
=21万円+300円+(21万円-22万円)=20万300円。
〇実際の記載
上のようにやれば実に簡単なのですが、実際の記載は面倒になります。
・⑱申告済み概算保険料額 → 前年度の暫定労働保険料額=22万円(印字してあります)
・⑳イ.充当額 → 前年度の暫定保険料額-前年度の確定保険料額=22万円-21万円=1万円
・この1万円をどこに充当するかが選べます。
労働保険料だけに充当、一般拠出金だけに充当、労働保険料と一般拠出金に充当。
なぜ、三種類に分かれているのか分かりません。何らかの理由があるのでしょう。
剰余が一般拠出金に満たない場合は「労働保険料だけに充当」、
剰余が労働保険料に満たない場合は「労働保険料だけに充当」、
剰余が「労働保険料を越える場合は「労働保険料と一般拠出金に充当」でしょうか?
・ここでは「労働保険料と一般拠出金に充当」を選びます。
→ ㉚充当意思に「3」
・本例では「⑳イ.充当額1万円」を「前年度の一般拠出金300円」と「本年度の暫定労働保険料21万円」に充当。
・納付は「一括」とします。
・㉒イ.期別納付額/第1期(全期)/概算保険料額 → 本年度概算保険料額 21万円
・㉒ホ.一般拠出金充当額 → 300円
・㉒ヘ.一般拠出金額 →本年度に納付する一般拠出金額 → 充当したから → 0円
・㉒ロ.労働保険料充当額 → 一般拠出金300円を充当したから残りは9700円 → 9700円
・㉒ニ.今期労働保険料 → ㉒イ.本年度概算保険料額-㉒ロ.労働保険料充当額=21万円-9700円=200300円
これを労働保険料だけに充当(充当意思の1)とすれば、
・㉒イ.期別納付額/第1期(全期)/概算保険料額 → 本年度概算保険料額 21万円
・㉒ホ.一般拠出金充当額 → 0円
・㉒ヘ.一般拠出金額 →本年度に納付する一般拠出金額 → 充当していないから → 300円
・㉒ロ.労働保険料充当額 → 10000円
・㉒ニ.今期労働保険料 → ㉒イ.本年度概算保険料額-㉒ロ.労働保険料充当額=21万円-1万円=20万円
こちらの方が計算が楽です。
やはり、剰余額が
・一般拠出金額未満 → 一般拠出金だけに充当
・一般拠出金額~暫定労働保険料額 → 労働保険料だけに充当
・暫定労働保険料額~(暫定労働保険料額+一般拠出金額) → 一般拠出金と労働保険料に充当。
・それ以上は「還付」
なのでしょう。
〇支払い
源泉徴収の支払いに「e_TAXのダイレクト納付」というものがあります。 → こちら,こちら
これは「税金の納付」にしか使えません。
労働保険料の支払いには「労働保険料等の口座振替納付」という方法を使います。 → こちら
電気料金や水道料金の引き落としと同じで金融機関に届け出れば済みますが、
事業者にとっては「なぜ一本化されないの?」。
口座振替申込書三枚に同じこと書いて金融機関に提出。
手書きが面倒なら「PDF編集ソフト」を買いましょう。
『電子納付もできます!』→ こちら
聞こえは良いけど単なるインターネットバンキング。
その金融機関が「Pay-easy」に対応していなければなりません。
日本のデジタル行政はまだまだヨチヨチ歩きなのです。
金融機関で支払った方が何倍も楽です。
d.稚拙な電子申請
申告書に記載して労働局に持っていき、労働保険料を金融機関で支払えばそれで終わりですが
今流行りの電子申請と電子納付ができます。
試しにやってみました。
〇面倒、メンドウ、時間がかかる。そして結局、送付できない。
➀e-Gav にログイン(予めアカウント設定が必要)
↓
➁手続検索 → 労働保険年度更新 → 所管行政機関/厚生労働省
↓
➂労働保険年度更新申告(QA) → 申請書入力 → 労働保険概算確定保険料等申告書(継続事業)
↓
➃個別認証 → 労働保険番号とアクセスコードを入力 → 申告書を出す。
・これは送られてきた申告書に印字してあります。
・この入力で「事業所名や住所などを記入しなくてもよい」と期待してはいけません。
記入してあるのは「税率」だけ。他はすべて手入力。
手引き書にも「お手元の年度更新申告書と同様の項目を取り込むことができます」と書いてあります。
↓
⑤必要事項の入力
・これがメチャクチャ面倒くさい。
・事業所名や住所について「情報設定 → 情報設定画面 → 選択 → 入力」でやっと入力される。
しかも、その一つ一つに時間がかかる。手入力の方が何倍も楽。
↓
⑥各項目の入力
・申請年月日から始まって算定基礎額など申告書に記入した内容を全て入力。
・要するに「手書き」が「キーボード入力」になるだけ。
・さすがに「算定基礎額×税率」は計算してくれます。
・提出先を入力するのにも一苦労。大分類 → 虫分類 → 小分類と選んでやっと〇〇労働局へ到着。
↓
⑥「エラーがあります」表示
・手書きなら許される「1234-56」の「‐」はダメ、半角数字はダメ。
↓
➆証明書の選択
・「次はマイナンバーを読み取る操作だな」と思っていたら、
「使用する証明書を選択してください。証明書がありません。」と出るだけ。
「続行するにはOKをクリックしてください」とあるのでOKをクリックするとまた同じ画面が出てくる。
・結局、署名ができず申告書を送付できない。
〇電子申請の利点は?
・いつでも申請できる!
残念でした。申請できるのは
平日 / 9時~19時、休日 / 9時~17時 (4月,6月,7月)。
それ以外の月は平日 / 9時~17時、土日祝日は休み。
・入力が楽!
やってみてください。腹が立ちます。
結局、申告書に手書きした数字を写すだけ。
それなら、手書きした申告書をそのまま提出した方が楽。
・入力もれや入力誤りの場合はどうするの?
「管轄の労働局に連絡して労働局で修正してください。」
要するに、電子申請といってもそれが管轄労働局へ送られるだけ。
結局、郵送と同じなのです。
それなら、初めから労働局へ持っていった方が確実。
電子申請なんかするのはやめましょう。
労力と時間の無駄です。
申告書を労働局に持っていきましょう。
そして、間違いがあったらそこで教えてもらって修正しましょう。
電子申告をやるのは「算定基礎賃金集計表に入力したら自動的に申告書が出来上がる」ようになってからですネ。
